Casus: installatie en verhuur zonnepaneleninstallatie
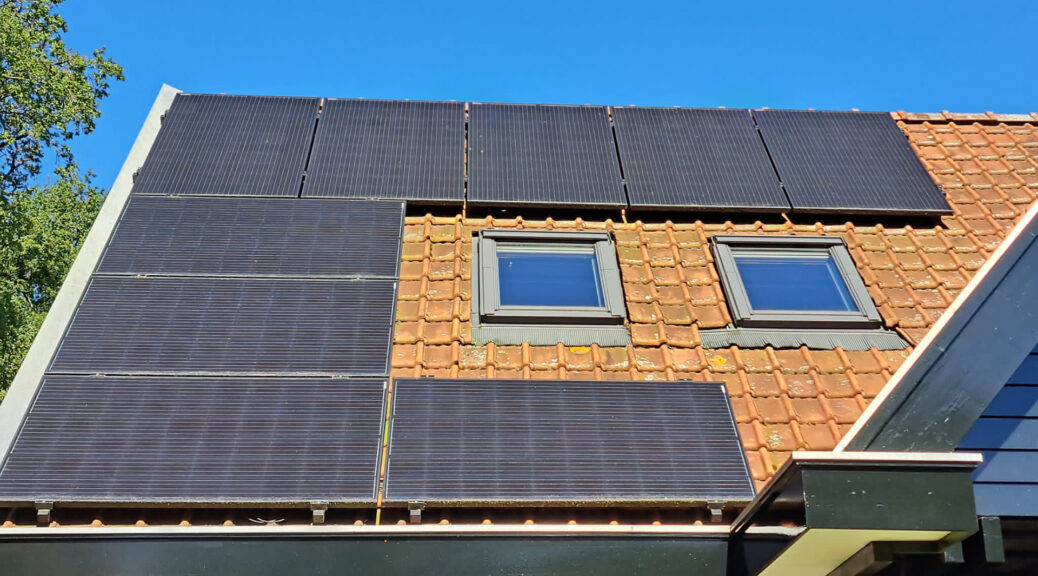
De casus uit de aan de Belastingdienst gestelde vraag was als volgt. Een ondernemer plaatst niet-geïntegreerde zonnepanelen op grote daken. De ondernemer blijft zelf eigenaar, maar verhuurt de installatie aan de gebruiker van het gebouw waarop de zonnepanelen zijn geplaatst.
Naast de niet-geïntegreerde zonnepanelen maken ook de volgende zaken onderdeel uit van de installatie: rasters waarop de zonnepanelen worden gelegd, kabels en kabelgoten, transformators, omvormers en een op maat gemaakte groepenkast. Als de zonnepanelen niet aan het dak worden bevestigd, gebruikt de ondernemer ook ballasttegels om de constructie te verzwaren.
In het Nederlandse civiele recht is de zonnepaneleninstallatie een onroerende zaak.
Voor btw geen verhuur onroerende zaak
Desondanks antwoordt de Belastingdienst dat de verhuur van de zonnepaneleninstallatie geen verhuur van een onroerende zaak is. De Belastingdienst oordeelt dat voor de btw de zonnepanelen roerend zijn, omdat ze afzonderlijk kunnen worden gebruikt en in bouwkundig opzicht geen onderdeel worden van de onroerende zaak waarop ze geplaatst zijn.
Let op! Dit oordeel geldt niet voor geïntegreerde zonnepanelen. Geïntegreerde zonnepanelen vervullen ook een rol als dakbedekking en worden daarmee in bouwkundig opzicht onderdeel van de onroerende zaak. Geïntegreerde zonnepanelen zijn dus wel onroerend.
Nu de verhuur van de zonnepaneleninstallatie naar het oordeel van de Belastingdienst geen verhuur van een onroerende zaak is, zal deze verhuur altijd met btw belast zijn.
Geen btw-verlegging voor installateur
De ondernemer in de casus maakt voor de installatie van de zonnepanelen gebruik van de diensten van een derde. Deze treedt op als uitvoerder en hield supervisie en controle. De Belastingdienst oordeelt dat de btw-verleggingsregeling hier niet van toepassing is omdat de derde geen fysieke werkzaamheden verricht aan een onroerende zaak. De derde realiseert, in de visie van de Belastingdienst, immers een roerende zaak en geen onroerende zaak.
Gevolg van dit oordeel is dat de derde bij installatie van niet-geïntegreerde zonnepanelen altijd btw berekenen en deze niet mag verleggen naar de opdrachtgever/hoofdaannemer. Let wel dat in het geval van installatie van zonnepanelen op een woning, onder voorwaarden, een nultarief geldt.
Let op! Ook in dit geval was het oordeel van de Belastingdienst anders geweest als het geïntegreerde zonnepanelen zouden zijn in plaats van niet-geïntegreerde zonnepanelen. Bij geïntegreerde zonnepanelen is de btw-verleggingsregeling wel van toepassing.
Let op! Ondanks dat de zonnepaneleninstallatie in het Nederlandse civiele recht een onroerend zaak is, neemt de Belastingdienst voor de btw een ander standpunt daarover in. Voor de heffing van de btw geldt namelijk een ander rechtskader en wordt niet in alle gevallen de Nederlandse civiele kwalificatie gevolgd.
Archief van Doelgroepen: Prive
Btw bij installatie en verhuur niet-geïntegreerde zonnepalen
U installeert zonnepanelen op daken, blijft eigenaar van de gehele zonnepaneleninstallatie en verhuurt deze daarna. Hoe moet u dan omgaan met de btw? De Belastingdienst gaf onlangs antwoord op een vraag daarover.
Koopt u een bouwkavel die onderdeel is van een groter perceel? En bevinden zich op dit perceel, ten tijde van de overdracht bij de notaris, nog (een of) meer woningen? Dan is het afhankelijk van welke bouwkavel u koopt of u 10,4 of 2% overdrachtsbelasting verschuldigd bent.
Bij verhuur van een kamer in uw woning, kunt u misschien gebruikmaken van de kamerverhuurvrijstelling. In 2026 is deze vrijstelling verhoogd naar € 6.633.
Bij de aankoop van een woning bent u in 2026 2% overdrachtsbelasting verschuldigd, onder de voorwaarde dat de woning uw hoofdverblijf wordt. Zo niet, dan bedraagt het tarief 8% (2026). Door onvoorziene omstandigheden kan soms van het hoge tarief worden afgeweken. Een casus.
Voor de eigen woning gelden duidelijke en strenge fiscale regels. Een lening voor de eigen woning moet bijvoorbeeld aan aflossingseisen voldoen om voor renteaftrek in aanmerking te komen. En die renteaftrek is inmiddels afgebouwd. Wellicht wilt u extra aflossen, maar is dat wel verstandig? Deze en meer zaken die u moet weten bij de aanschaf en het bezit van een eigen woning vindt u hier in een notendop.
De Hoge Raad heeft geoordeeld dat de belastingrente die vanaf 2022 berekend wordt over een aanslag vennootschapsbelasting (Vpb) te hoog is. Dat geldt niet voor de belastingrente die berekend wordt over andere belastingen.
De laatste tijd is er de nodige discussie over de vraag of er al dan niet vakantiedagen worden opgebouwd gedurende de periode dat de loonbetaling voor de arbeidsongeschikte werknemer is beëindigd, maar het dienstverband nog niet.
Is op grond van de wettelijke bepalingen invorderingsrente verschuldigd? Dan berekent de Belastingdienst toch geen invorderingsrente als het om een gering bedrag gaat. De hoogte van het maximale geringe bedrag waarvoor dit geldt is voor het eerst sinds 1990 verhoogd.