Wijzigingen voor auto’s in belastingplanpakket 2027
In het belastingplanpakket 2027 is op het laatste moment nog een aantal wijzigingen doorgevoerd met betrekking tot de auto. Wat zijn die wijzigingen?
Let op! Het is nog niet duidelijk of er in de Eerste Kamer ook een meerderheid behaald kan worden voor de wijzigingen. De plannen zijn daarom nog niet definitief. De Eerste Kamer stemt half december 2026.
De verhoging van de leeftijdsgrens in de youngtimerregeling vindt geleidelijker plaats. Per 1 januari 2027 bedraagt deze 17 jaar, per 1 januari 2028 18 jaar, per 1 januari 2029 19 jaar en vanaf 1 januari 2030 20 jaar.
Om een en ander te kunnen bekostigen gaat de bijtelling voor de youngtimer in de jaren 2028 tot en met 2030 wel omhoog: van 35% van de waarde in het economische verkeer (WEV) naar 45%. Vanaf 1 januari 2031 bedraagt de bijtelling 36% van de WEV.
De 12% pseudo-eindheffing geldt vanaf 2027 niet als een werkgever zich hoofdzakelijk bezighoudt met het aanbieden of aan het publiek presenteren van nieuwe personenauto’s voor verkoop of leasing. Voorwaarden voor de vrijstelling voor demonstratieauto’s is dat de auto op naam staat van de werkgever en dat de auto van een merk en type is dat door de werkgever voor koop of leasing wordt aangeboden.
De 12% pseudo-eindheffing geldt vanaf 2027 ook niet voor een auto die door de werkgever voor maximaal 14 kalenderdagen per kalendermaand ook voor privédoeleinden aan een of meer werknemers ter beschikking wordt gesteld. Een deel van een kalenderdag geldt hierbij als volledige (kalender)dag.
In het belastingplanpakket 2027 is op het laatste moment nog een aantal wijzigingen doorgevoerd met betrekking tot de auto. Wat zijn die wijzigingen?
Het Belastingplan 2027 is met 76 stemmen voor en 74 stemmen tegen aangenomen door de Tweede Kamer. Ook de andere fiscale wetsvoorstellen waarover gestemd werd, zijn aangenomen. Welke tarief- en schijfaanpassingen zijn op het laatste moment nog toegevoegd? We lichten er een aantal toe.
Op het gebied van box 3 hebben de Tweede Kamer en het kabinet de afgelopen weken niet stil gezeten. De novelle bij het nieuwe box 3-stelsel is aangenomen. Daarnaast is ingestemd met de introductie van twee tarieven in box 3 én met het mogelijk maken van kostenaftrek bij het berekenen van het werkelijk rendement op onroerende zaken in de tegenbewijsregeling.
Er wordt gewerkt aan een subsidie bij overstap van een oude fossiele auto op een gebruikte elektrische auto. De vanaf 2027 voorgenomen regeling is in een internetconsultatie opgenomen. Reageren daarop is mogelijk tot en met 3 december 2026.
Het kabinet heeft wederom aanpassingen gedaan in de belastingplannen voor 2027 inzake de inkomstenbelasting. Wat staat nog overeind vanaf Prinsjesdag 2026 en wat is inmiddels gewijzigd of toegevoegd?
Het kabinet heeft de besluitvorming over de afschaffing van het verlaagde btw-tarief op sierteelt uit het Belastingplan 2027 gehaald en doorgeschoven naar de toekomst. Wat staat er nu nog wel overeind aan wijzigingen in de btw en de overdrachtsbelasting?
Rechtbank Noord-Holland heeft geoordeeld dat je ook parkeerbelasting moet betalen als je kort op een parkeerplaats voor betaald parkeren staat terwijl je in de auto blijft zitten en je alarmlichten aan hebt. Hoe zit dat?
Gerechtshof Arnhem-Leeuwarden vindt dat ook de verkrijging van een woning die daarna volledig wordt gesloopt, waarna er herbouw plaatsvindt, onder de 2% overdrachtsbelasting of de startersvrijstelling kan vallen. Wat besliste het gerechtshof hierover?
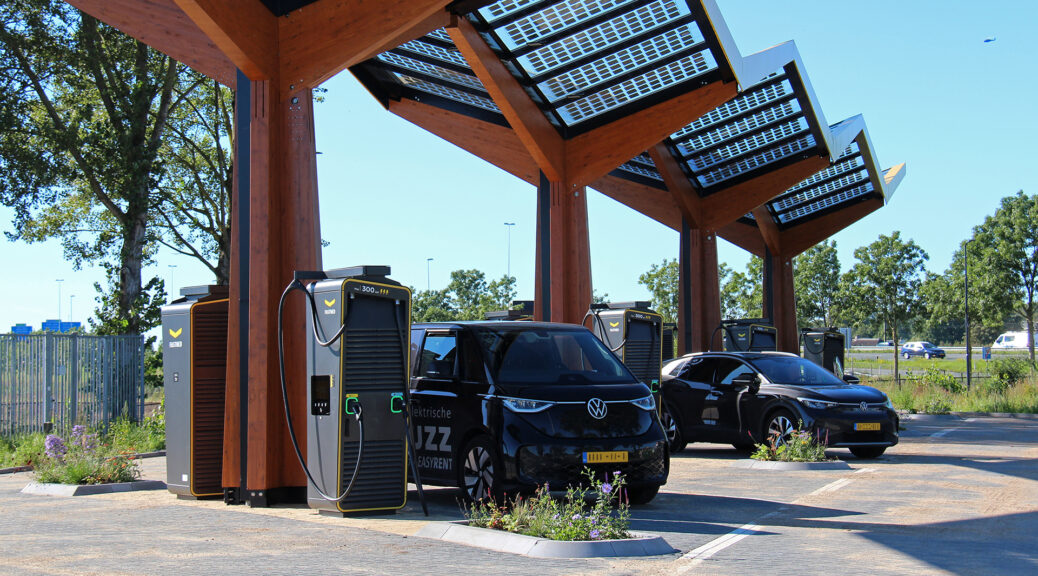
Het kabinet is van plan om vanaf 2029 een greentimerregeling in te voeren voor oudere elektrische auto’s. Voor particulieren is het plan om misschien nog in 2026 een inkomensafhankelijke inruilregeling te introduceren bij demontage van een oudere fossiele auto. Wat weten we al over deze regelingen?
Op alle pakketten van buiten de EU wordt vanaf 1 november 2026 € 2 handling fee in rekening gebracht.